Aethon Phantom v11
Aethon Phantom v11 ist ein Gold Grid EA für XAUUSD auf MT5 mit acht Session-Modulen und Momentum-Prüfung auf zwei Timeframes. Research-Build, hohes Risiko.
Session-basierter Gold-Handel im Detail
Aethon Phantom v11 ist ein Gold Grid EA für den automatisierten XAUUSD-Handel auf MetaTrader 5. Er kombiniert acht Session-Module mit Momentum-Prüfungen auf zwei Timeframes. Jedes Modul hat ein eigenes Handelsfenster und einen eigenen Bar-Takt. Daraus ergibt sich ein fester Rhythmus: Das System wartet auf eine geplante Gelegenheit, prüft die Bedingungen der jeweiligen Session und verwaltet die entstehenden Positionen als Basket (Korb). Wer verstehen möchte, wie ein Gold-EA Entscheidungen trifft und umsetzt, findet in Phantom ein konkretes Beispiel für eine Strategie mit mehreren Ebenen aus Timing- und Ausführungslogik.
Der hier besprochene v11-Build ist ein Forschungsexperiment. Sein gespeicherter Test enthält Änderungen der Handelsrichtung an Tagen, die erst nach Sichtung des historischen Marktverhaltens ausgewählt wurden. Diese Änderungen beeinflussen die Ergebnisse erheblich. Diese Seite erklärt das Design und das Experiment deshalb offen, statt die simulierten Gewinne als Beleg dafür darzustellen, dass Kunden dasselbe Ergebnis mit einer im Voraus verfügbaren Regel hätten erzielen können. Eine glaubwürdige Produktbeschreibung sollte diesen Unterschied deutlich machen, bevor ein Besucher ein Performance-Chart sieht oder den Kauf einer Lizenz erwägt.
Acht Module mit eigenen Handelsfenstern
Das zugrunde liegende Session-Framework enthält acht benannte Module: Vega, Rigel, Altair, Lyra, Orion, Deneb, Sirius und Castor. Sie werten nicht alle dasselbe Bar-Intervall aus und handeln auch nicht den ganzen Tag. Jedes Modul prüft seine eigenen Bedingungen innerhalb eines festgelegten Fensters. So kann die Strategie zwischen Gelegenheiten zu unterschiedlichen Tageszeiten unterscheiden, mit getrennten Einstellungen für die einzelnen Module. Das Design lässt sich dadurch auch leichter untersuchen: Man kann feststellen, welche Session einen Einstieg ausgelöst hat, und das Verhalten dieses Moduls für sich analysieren.
Das Session-Timing ist wichtig, weil derselbe Indikatorwert unter unterschiedlichen Handelsbedingungen auftreten kann. Ein Signal in einer ruhigeren Tagesphase kann sich anders entwickeln als ein Signal in einer aktiveren Phase. Phantoms Framework begegnet diesem Problem, indem es Einstiegsgelegenheiten bestimmten Zeitfenstern zuordnet. Es belegt nicht, dass diese Fenster profitabel bleiben. Ihr Nutzen liegt darin, dass sie einen klar definierten, testbaren Rahmen schaffen, sodass sich jede Handelsentscheidung auf eine Session, eine Bar und eine bekannte Gruppe von Bedingungen zurückführen lässt.
Momentum-Bestätigung auf zwei Timeframes
Einstiege nutzen zwei DeMarker-Werte auf zwei Timeframes. Beide müssen in den vom Modul festgelegten Zonen liegen, bevor die eigentliche Einstiegsbedingung erfüllt ist. Im regulären Framework sprechen Bedingungen in der oberen Zone für Kaufeinstiege und Bedingungen in der unteren Zone für Verkaufseinstiege. Geprüft wird zur Eröffnung der jeweiligen Modul-Bar. Damit hat der Einstiegsprozess eine messbare Grundlage, und der EA wird nicht so beschrieben, als handle er nach einem unbestimmten Gefühl für die Marktrichtung. Seine Entscheidungen beruhen auf konkreten Werten, die zu konkreten Zeitpunkten ausgewertet werden.
Zwei Bestätigungen teilen dennoch die Grenzen der Daten und Indikatoren, auf denen sie beruhen. Sie können unmittelbar vor einer Umkehr übereinstimmen oder gleichgerichtet bleiben, während ein bestehender Basket in den Verlust läuft. Eine Beschreibung von Phantom sollte deshalb erklären, was die Filter prüfen, ohne sie als Beweis für eine bevorstehende Bewegung darzustellen. Für einen möglichen Nutzer ist die entscheidende Frage, wie sich das Gesamtsystem verhält, wenn das Signal falsch ist, einschließlich der zusätzlichen Positionen, die es eröffnen kann, und des Risikos, das diese Positionen zusammen erzeugen.
Grid-Logik: Positionen als ein Basket verwaltet
Sobald ein Basket offen ist, verwaltet die Strategie seine Positionen gemeinsam. Zusätzliche Positionen (Legs) haben die gleiche Lotgröße. Laut dokumentierter Logik ist höchstens einmal pro Minute ein weiteres Leg erlaubt, wenn sich der Kurs um den geforderten festen Dollar-Abstand über das schlechteste bestehende Leg hinaus bewegt hat. Der Basket sucht dann einen gemeinsamen Ausstieg, sobald seine kombinierte Preisbedingung das eingestellte Ziel erreicht. Neue Baskets starten nur, wenn auf dem Konto kein Basket offen ist, und die Strategie eröffnet nicht in derselben Minute, in der ein Basket schließt, sofort einen neuen.
Gleich große Zusatzpositionen sind ein wichtiges Detail des Designs, verhindern aber nicht, dass das Risiko wächst. Zehn gleich große Positionen binden mehr Volumen als eine. Läuft der Markt weiter gegen den Basket, können schwebende Verluste und Margin-Anforderungen steigen, auch wenn die Lotgröße jeder zusätzlichen Position gleich bleibt. Die geprüften Einstellungen erlauben bis zu 100 Legs, während der optionale prozentuale Basket-Stop im gespeicherten Test deaktiviert ist. Diese Kombination macht das Verhalten des Baskets bei ungünstigem Kursverlauf zu einem besonders wichtigen Punkt bei der Bewertung des Designs.
Was sich im v11-Experiment ändert
Der geprüfte v11-Build ergänzt die zugrunde liegende finale v5-Logik um eine datumsabhängige Übersteuerung. Am 6. und 7. Oktober 2026 wird jeder neue Basket als Verkauf eröffnet. Kaufsignale der Sessions bestimmen weiterhin, wann ein Einstieg zulässig ist, doch die Handelsrichtung wird an diesen Tagen umgekehrt. Einstiege aus Verkaufs-Sessions bleiben Verkäufe. Der Quellcode beschreibt die Tage ausdrücklich als nach Betrachtung des Marktes ausgewählt. Der gespeicherte Bericht enthält den entsprechenden Datums-Input und bestätigt damit, dass dies Teil der getesteten Konfiguration war.
Das ist ein kontrafaktisches Experiment: Es fragt, was das Basket-System an bekannten historischen Tagen mit anderen Richtungen getan hätte. Ein solches Experiment kann einem Entwickler helfen, die Empfindlichkeit gegenüber der Handelsrichtung zu untersuchen. Es liefert jedoch keine einsetzbare Methode, um künftige Tage zu erkennen, an denen die Richtung umgekehrt werden sollte. Wer automatisiertes Trading beurteilt, braucht Regeln, die mit den zum Entscheidungszeitpunkt verfügbaren Informationen funktionieren. Der Unterschied zwischen diesen beiden Situationen ist zentral für das Verständnis der folgenden Zahlen.
Die gespeicherten Forschungszahlen
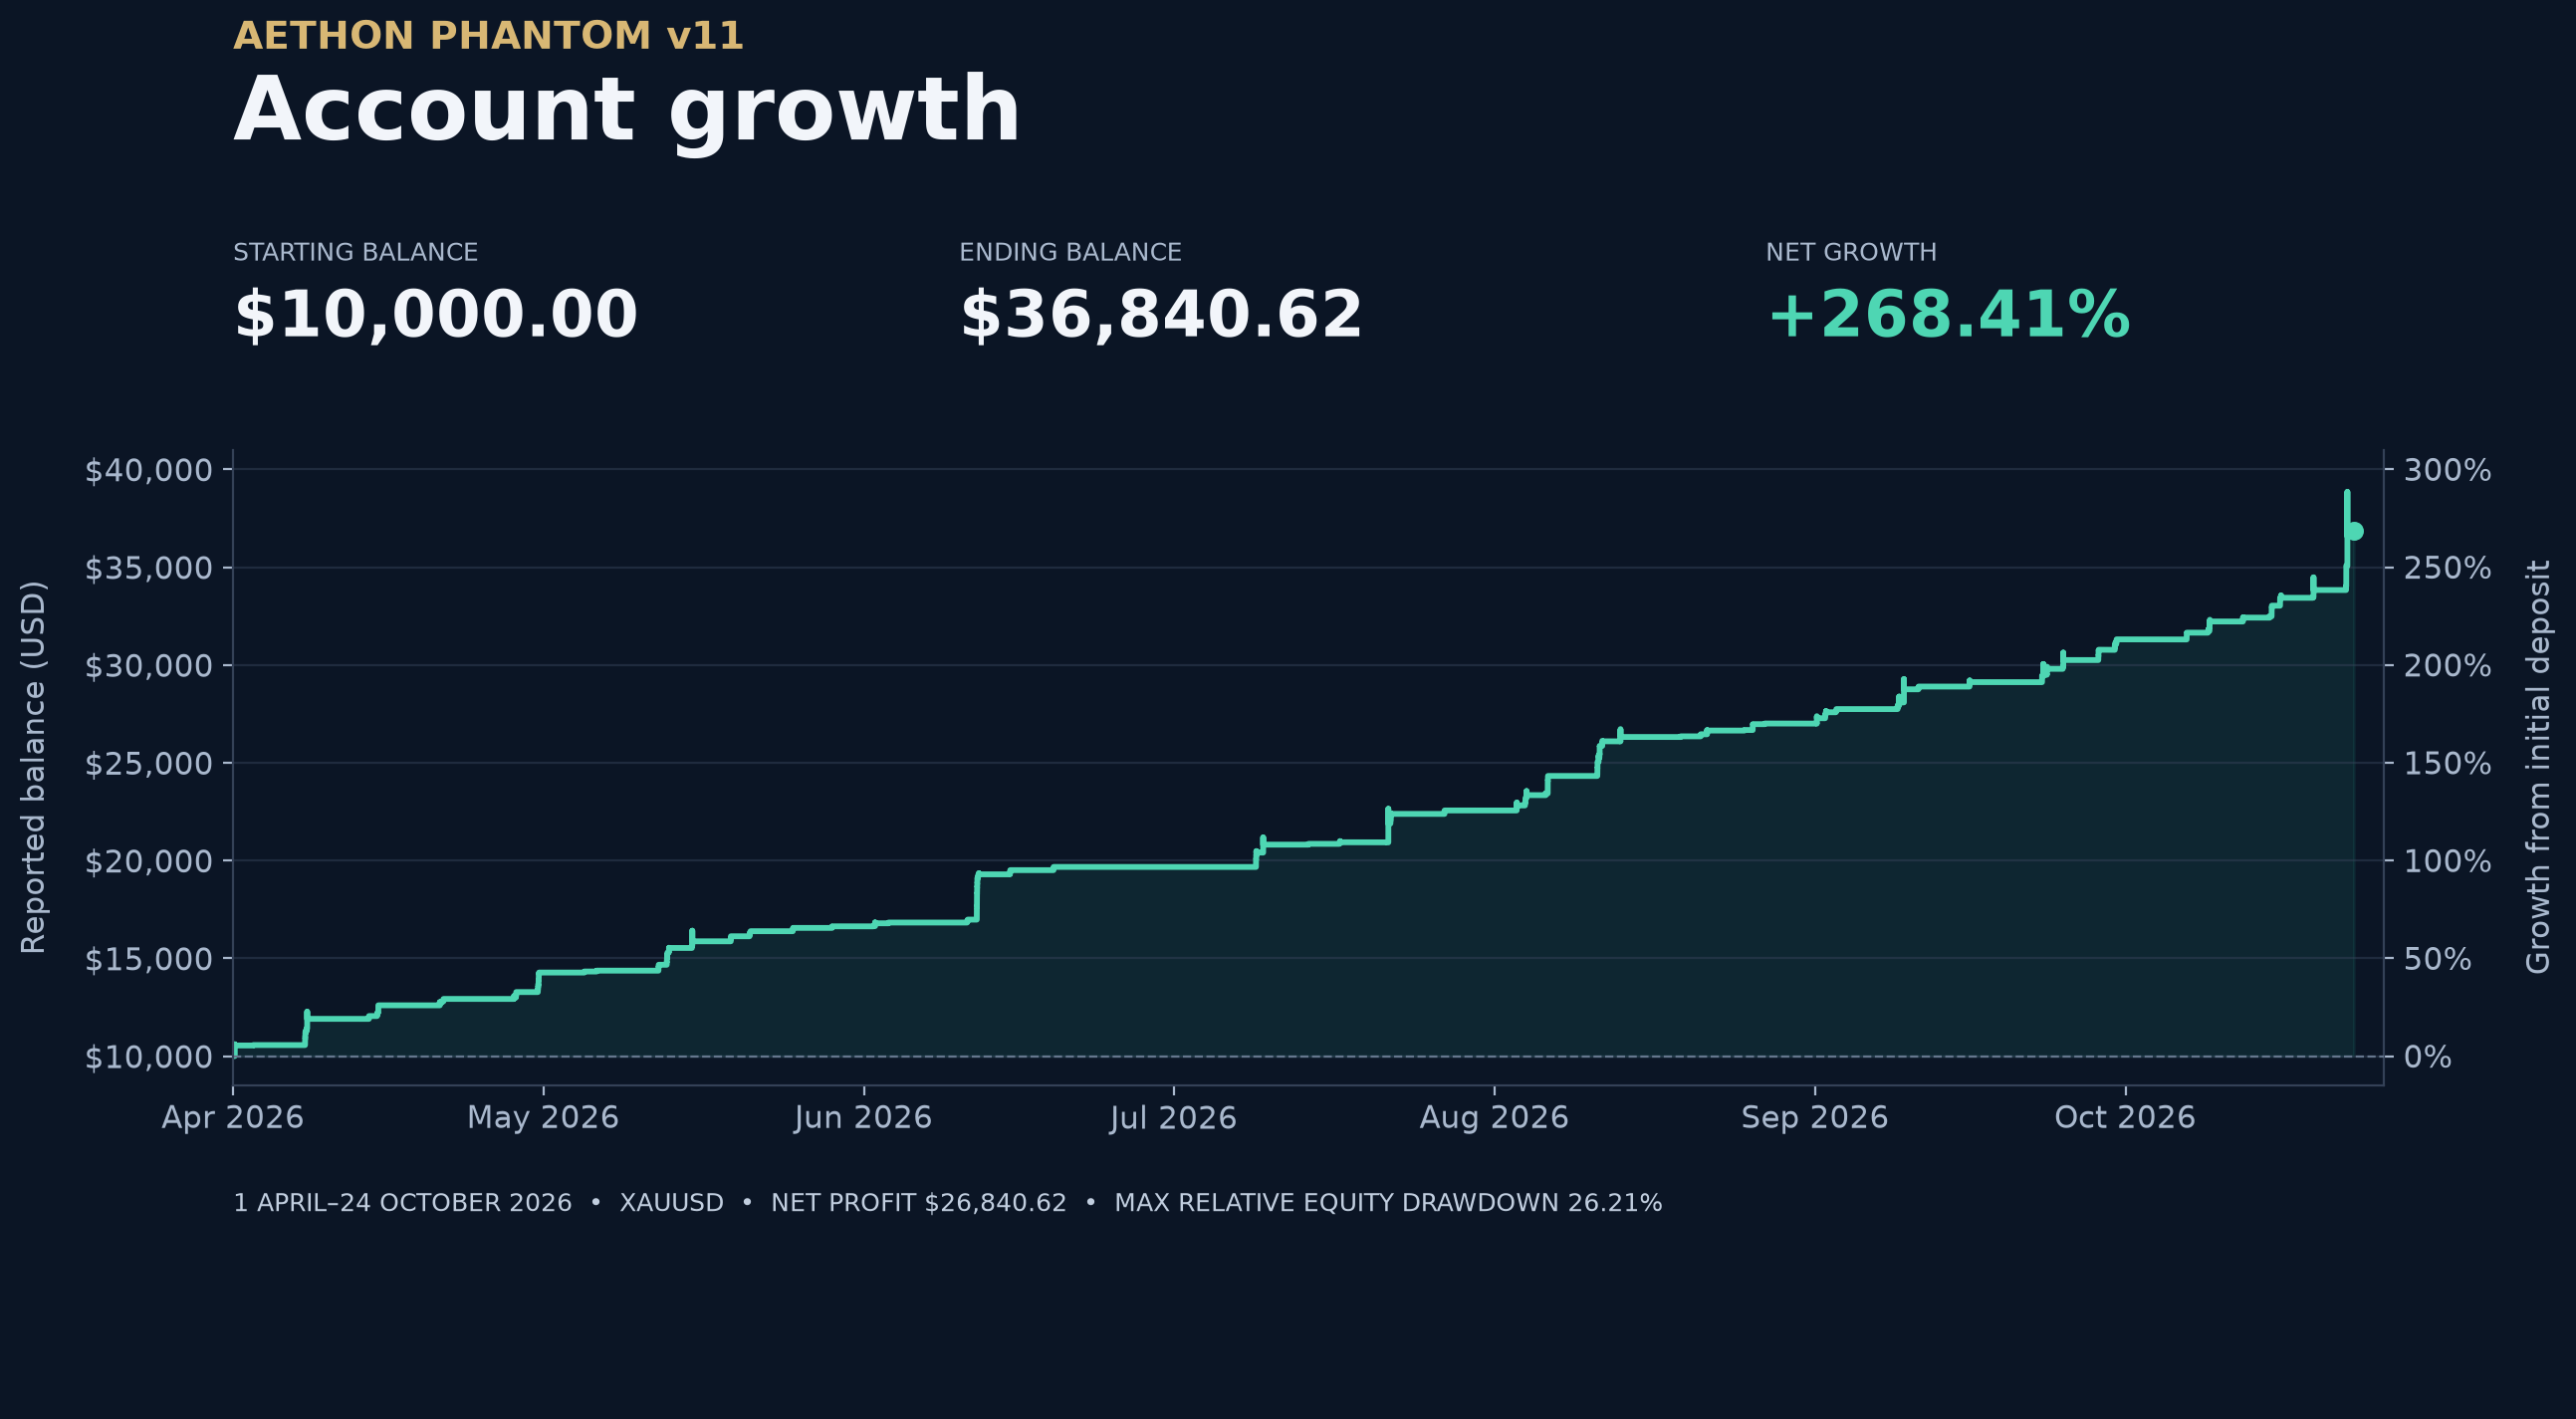
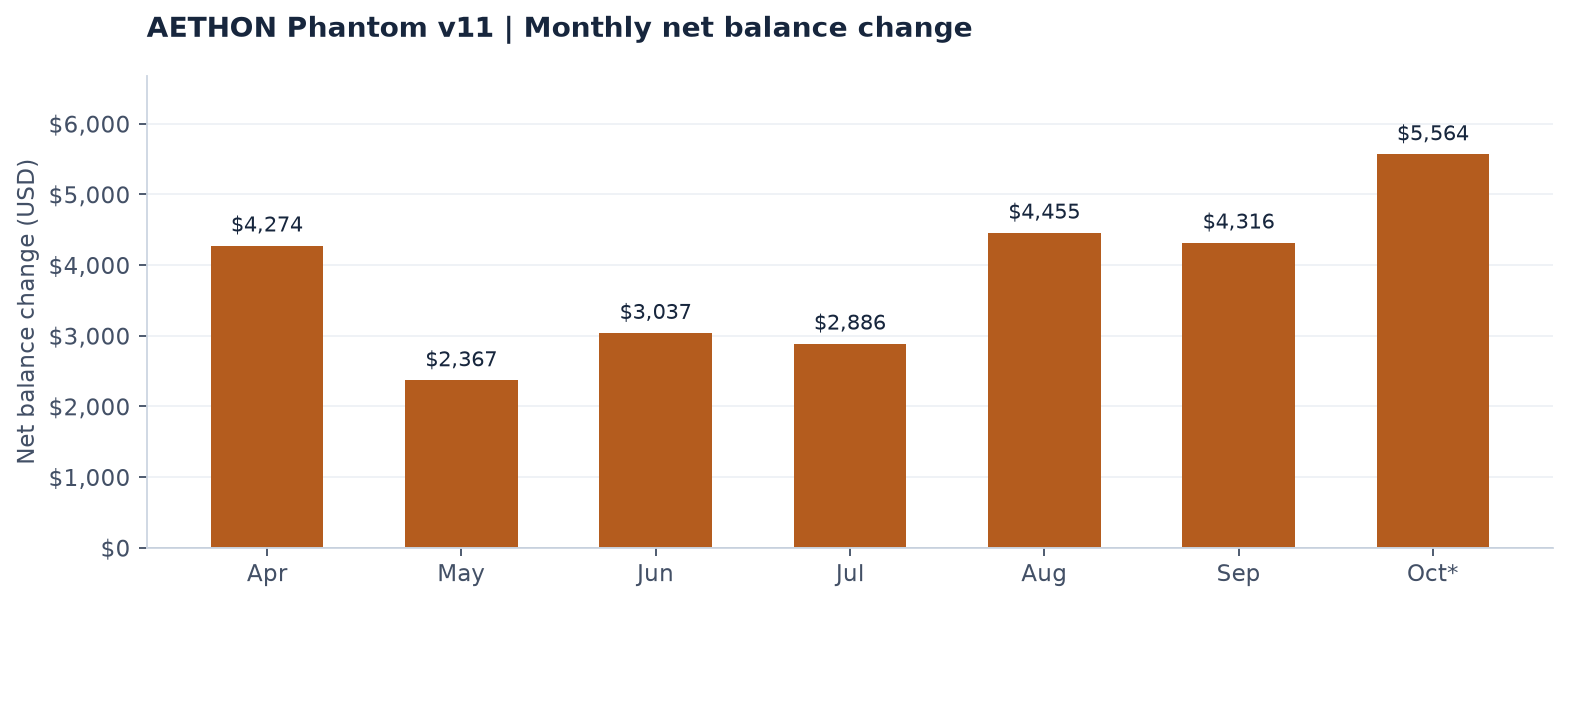
Der lokale v11-Bericht umfasst den Zeitraum vom 1. April bis 24. Oktober 2026 auf XAUUSD mit einem Startkapital von 10.000 $. Er weist 26.899,70 $ Nettogewinn, einen Profit-Faktor von 3,71 und 421 Trades aus. Der Anteil profitabler Trades liegt bei 81,71 %, der maximale relative Equity-Drawdown bei 26,64 %. Der Tester kennzeichnet die Historie als 100 % echte Ticks. Die rechnerische Rendite auf die Ersteinlage beträgt 269,00 %, auf zwei Nachkommastellen gerundet. Diese Zahlen beschreiben das gespeicherte Experiment einschließlich seiner rückblickenden Übersteuerung; als beworbene Aussage zur Anlageperformance sind sie nicht geeignet.
Das zugehörige Forschungs-Chart ist entsprechend beschriftet. Es zeigt den gemeldeten Kontostand nach Deals und rekonstruiert keinen durchgehenden Verlauf der schwebenden Equity. Eine steigende Balance-Linie kann mit erheblichen offenen Verlusten zwischen den Schließungen einhergehen. Ebenso beschreibt eine hohe Qualität der Tick-Historie nur die historischen Daten, die der Tester verwendet hat; sie entfernt nicht das Rückblickwissen aus den Handelsregeln. Beide Unterscheidungen sind hier wichtig, weil sonst der optisch ansprechendste Teil einer Simulation die Aufmerksamkeit davon ablenken kann, wie die Simulation aufgebaut wurde.
Positionsgröße und Kontorisiko
Das Framework unterstützt eine Positionsgröße auf Basis des Kontostands und alternativ feste Lots. Diese Wahl bestimmt, wie sich das Positionsvolumen verändert, wenn der simulierte Kontostand steigt oder fällt. Sie sollte zusammen mit dem Basket-Abstand, der maximalen Zahl an Legs und dem optionalen prozentualen Stop geprüft werden. Wer nur den Endgewinn vergleicht, übersieht leicht, wie stark ein Ergebnis von einem sich aufzinsenden Risiko abhängt. Eine sinnvolle Bewertung betrachtet die gesamte Konfiguration, statt einen einzelnen Input zur Positionsgröße als vollständiges Maß für das Risiko zu behandeln.
Das geprüfte Basket-System hat standardmäßig keinen Stop-Loss und mittelt in Gegenbewegungen hinein. Ein lang anhaltender Trendmarkt kann daher schwere Verluste verursachen, bis hin zum Verlust des gesamten Kontos. Kalenderregeln und Session-Filter beschränken, wann neue Baskets beginnen, machen aus einem bestehenden Basket aber keine Position mit festem Maximalverlust. Besucher sollten diesen Unterschied verstehen, bevor sie eine künftige kommerzielle Version dieses Frameworks in Betracht ziehen. Ein Zeitplan ist eine Einstiegsregel und kein Ersatz für einen definierten Ausstieg unter ungünstigen Bedingungen.
Gespeicherter Bericht im Überblick
| Ersteinlage | 10.000,00 $ |
|---|---|
| Nettogewinn | 26.899,70 $ |
| Rendite auf die Ersteinlage | 269,00 % |
| Profit-Faktor | 3,71 |
| Trades | 421 |
| Profitable Trades | 81,71 % |
| Maximaler relativer Equity-Drawdown | 26,64 % |
Historische Simulation: 1. April–24. Oktober 2026. Die Historienqualität ist im Bericht mit 100 % echten Ticks angegeben.
Interesse an Aethon Phantom v11?
Nennen Sie uns Ihren Broker und Ihre Kontogröße. Sie erhalten den Preis, die empfohlenen Einstellungen und einen Lizenzschlüssel für Ihre MT5-Kontonummer.